房地产资产评估中土地估价评估公司的不同合伙人员与机构辨析
一、概念厘清:房地产资产评估与土地估价评估的范畴差异
房地产资产评估与土地估价评估虽同属不动产价值发现领域,但在制度渊源、技术路径和执业主体上存在本质区别。房地产资产评估以房地产整体(土地及地上建筑物、构筑物)为对象,通常由持有房地产估价机构资质的专业公司承担;而土地估价评估则聚焦于土地权利价值,由土地估价机构依据国土资源主管部门的相关规范开展执业。二者在评估目的、假设前提和参数选取上各有侧重,混同理解容易导致执业风险与合规瑕疵。
二、机构类型的分野:房地产估价机构与土地估价机构的制度差异
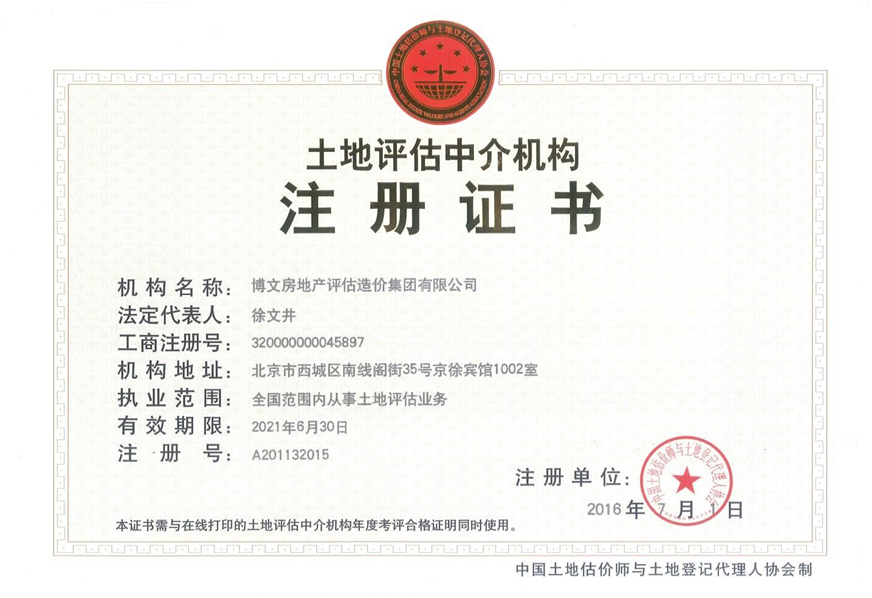
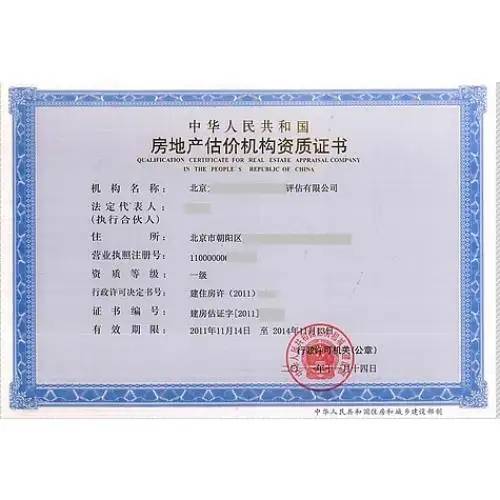
从机构设立的法律依据看,房地产估价机构主要依据《房地产估价机构管理办法》进行备案管理,资质等级分为一、二、三级,不同等级对应不同的业务承接范围;土地估价机构则依据土地估价行业管理规定进行备案,并接受自然资源主管部门的行业监管。在执业标准上,房地产估价遵循《房地产估价规范》(GB/T 50291),土地估价则主要遵循《城镇土地估价规程》(GB/T 18508)。两类机构在报告出具、档案管理和质量控制体系上各有独立的行业要求,一家机构同时具备两类资质的情形并不当然等同于两类业务可以互相替代。
三、合伙人员与专业人员的资格差异
在专业人员配置方面,房地产估价机构要求一定数量的注册房地产估价师,合伙人或股东中注册房地产估价师的占比须符合规定;土地估价机构则要求配备注册土地估价师(现统一纳入不动产登记代理人及土地估价专业人员管理体系)。两类资格在考试内容、继续教育及执业范围上均不相同,注册房地产估价师不能当然以土地估价师名义签署土地估价报告,反之亦然。实务中常见的风险点在于:合伙人员同时持有两种资格时,仍须在具体项目报告中按对应资质和执业范围分别签署,不能以“双证”身份混淆业务边界。
四、业务交叉与合作中的实务要点
在房地产转让、抵押、征收及司法鉴定等场景中,往往同时涉及房地产整体评估与土地单独估价。此时应由具备相应资质的机构分别出具报告,或由同时具备两类资质的机构在报告内部明确区分估价对象与技术路径。合伙人员在承接综合性项目时,应重点关注:合同约定的评估对象是否清晰、报告依据的规范是否与业务性质匹配、签署人员的资格是否与报告类型对应。涉及划拨土地、集体建设用地等特殊地类时,土地估价的专业判断尤为关键,不宜简单套用房地产估价结论。
五、
房地产资产评估与土地估价评估的差异,归根结底是机构资质、专业人员资格与执业规范三重制度的差异。合伙人员和机构负责人在业务拓展中应严守执业边界,按项目性质配置相应资质人员,既保证评估结论的专业可信,也防范因资格错配带来的合规风险。唯有在制度框架内实现两类业务的有序衔接,才能真正发挥不动产评估在市场经济中的价值基准作用。
如若转载,请注明出处:http://www.bincrea.com/product/46.html
更新时间:2026-10-23 17:13:08