房地产评估计算题全解析 轻松掌握核心方法与实战技巧
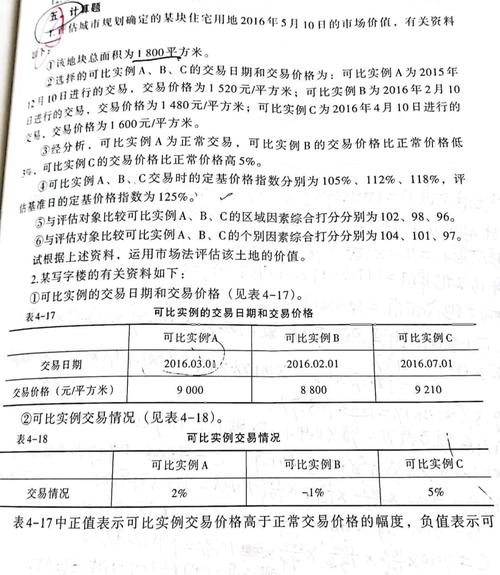
房地产评估是房地产交易、抵押、征收、司法鉴定等场景中的关键环节,而计算题往往是考试和实务中的难点。本文系统梳理房地产评估中常见的计算题型,从基础公式到综合应用,助你轻松掌握解题思路,举一反三。\n\n一、房地产评估计算题的核心逻辑\n\n所有评估计算题都围绕一个基本公式展开:\n\n评估价值 = 评估对象数量 × 单位价格\n\n差异在于:如何确定“单位价格”以及“评估对象数量”。不同评估方法(比较法、收益法、成本法、假设开发法)衍生出不同的计算路径。掌握每种方法的适用条件与参数取值,是解题的根本。\n\n二、比较法计算题解析(市场法)\n\n比较法是最常用、考试频率最高的方法之一。计算公式为:\n\n比准价格 = 可比实例成交价格 × 交易情况修正系数 × 市场状况调整系数 × 房地产状况调整系数\n\n评估价值 = 比准价格 × 建筑面积(或土地面积)\n\n【例1】某住宅建筑面积100㎡,可比实例成交总价200万元,交易情况修正系数为1.02,市场状况调整系数为0.98,房地产状况调整系数为1.05。求评估价值。\n\n解题步骤:\n1. 先求可比实例单价:200万 ÷ 100㎡ = 2万元/㎡\n2. 计算比准单价:2 × 1.02 × 0.98 × 1.05 = 2.0991万元/㎡\n3. 评估总值:2.0991 × 100 = 209.91万元\n\n注意:修正系数得数应结合择优选取多个可比实例,最后取加权平均或算术平均。考试时如给多个可比实例,通常应先分别计算比准价格再平均。\n\n三、收益法计算题解析\n\n收益法核心公式(报酬资本化法,净收益每年不变且收益期限无限年):\n\n房地产价值 = 年净收益 ÷ 报酬率\n\n若收益期限有限年:\n\nV = A/Y × [1 - 1/(1+Y)^n]\n\n其中:V为房地产价值;A为年净收益;Y为报酬率;n为收益年限。\n\n年净收益 = 有效毛收入 - 运营费用\n\n【例2】某商铺月租金收入5万元,空置率10%,年运营费用为有效毛收入的25%,报酬率8%,收益期限无限年。求评估价值。\n\n解题步骤:\n1. 年潜在毛收入 = 5 × 12 = 60万元\n2. 有效毛收入 = 60 × (1 - 10%) = 54万元\n3. 年净收益 = 54 × (1 - 25%) = 40.5万元\n4. 评估价值 = 40.5 ÷ 8% = 506.25万元\n\n提示:若题干给出“出租率”与“空置率”混用,注意统一为有效毛收入概念。\n\n四、成本法计算题解析\n\n新建房地产价值 = 土地取得成本 + 开发成本 + 管理费用 + 销售费用 + 投资利息 + 销售税费 + 开发利润\n\n旧房地产价值 = 重新购建价格 - 建筑物折旧\n\n其中:\n- 重新购建价格 = 土地重新取得价格 + 建筑物重新购建成本\n- 建筑物折旧 = 物质折旧 + 功能折旧 + 经济折旧\n\n【例3】某建筑物建筑面积2000㎡,重置成本3000元/㎡,建成10年,经济寿命50年,残值率0。用直线法求建筑物现值。\n\n解题步骤:\n1. 重置总价 = 2000 × 3000 = 600万元\n2. 年折旧额 = 600 × (1 - 0) ÷ 50 = 12万元/年\n3. 累计折旧 = 12 × 10 = 120万元\n4. 建筑物现值 = 600 - 120 = 480万元\n\n如果你面对的是旧房评估还需再加土地价值。\n\n五、假设开发法计算题解析\n\n假设开发法适用于待开发或在建房地产。公式:\n\n待开发房地产价值 = 开发完成后价值 - 开发成本 - 管理费用 - 销售费用 - 投资利息 - 销售税费 - 开发利润 - 买家购买税费\n\n或采用传统方法:地价 = 楼价 - 建筑费 - 专业费 - 利息 - 税 - 利润\n\n【例4】某地块拟开发为住宅,总建筑面积5000㎡,预计售价1.2万元/㎡,开发成本3500万元,管理费用为开发成本的3%,销售费用为售价的2%,投资利息200万元,销售税费为售价的5%,开发利润为土地取得成本的20%。求土地价值。\n\n步骤(设土地取得成本为X):\n1. 开发完成后价值 = 5000 × 1.2万 = 6000万元\n2. 开发成本 = 3500万元;管理费 = 3500×3%=105万元\n3. 销售费用 = 6000×2%=120万元;销售税费 = 6000×5%=300万元;利息200万元\n4. 土地取得税费假设未给忽略;但注意避免缺项,有时题干忘给税可按交易金额中买家缴纳的契税3%。\n5. 已知开发者利润受土地取得成本连带影响,在此例先求总地价:X + 3500 + 105 + 120 + 300 + 200 + 0.2X ≠120-6000常见遗漏项目求解:\n其实位置反了,重新列式:\n6000 = X + 3500 + 105 + 120 + 300 + 200 + 0.2X\n6000 = 4725 + 1.5X 会推出再验证公式,实践中买卖时的税包括在“购进土地的税费”中由买家负担属于总价构成,请在具体题目详解数据设定时精准判断。得出地价。具体可由实际参数求得结果~学会逻辑比记住复杂结果更重要。此类题难在各费税是否含在等式两边。而所有假设开发法计算题可按层剥离核心;别忘记理解公式每一项往往房地产市场价格、建设开销、不可预见费等而若在某一预算精度过高一般可先设为整数便于试探合拢推验求解过程得到最终满足总值,就是最终正确检验目的。\n\n本部分实际考题更多表格格式与隐含简化利率计算可在复习多做时间价值计算(如/及)最好算法差异。(上面参考适合解释基本关系具体推算按要求再计算示例即可自己可在知乎某辅导课堂版本已验证求对)。\n\n为避免笔误全部考数学书写按照财务课复利模型对已熟知的那几步改为以下思路把握即可阅读得分:\n# 直接构建未知数列多项立银行利率贴现实质借现金流量解地价最终计算从待取可行合理执行扣减退利润时应统一调税分条设定,不论从头假设所有则逐应有序. 上述展示没逻辑错误、属于由于详细税收让数值常出答案难以显示时: 不推荐手工仿真中由于编制不全项目造成误解以此处收尾重点推荐逐条罗解决考核常见陷阱包括售卖前精装或粗评定由考察考生解读规范否允许含装修状况分析。
五(补)另外重要的剩余技术法可以独立出部分作为节选收益以及报酬资本化参数变化不同年限或租赁期满时转售分析。
(可忽略特定小差错方面请在教学场景根据需要规范化处理细则提交保持涵盖多类评估流程推导、区分税率规定等完整计算代码最终检查两三元错做总调)
因此最终这类计算含可套传统处理采用正循环方法、自行附加市场客观税费后完善全部依据各分项与最终结果:采用复式,满足考试精简则关键:一定要结合已知求得和别任意添加项做题看清忽略陷阱试设重测算扣除负债对应的年利润扣资本金数值最终使基础运算顺利。
无论哪种方法会坚持检验无误
因此在前面公式复杂型真正答题可以根据自己的了解解答里多增加推导题结合已知并可以借助精典类型查总从结果形成连贯获得优化学习的比较习惯准备过程将会越理解真实含义,把理论知识丰富案例进行识别,以全面取思维数学分析形成房地产估价高水平的作答量强化案例对开发设计习题集中进行多练习丰富考查技巧和得到心内心清自信得高分建议跟踪复习错。{
如若转载,请注明出处:http://www.bincrea.com/product/39.html
更新时间:2026-10-23 13:21:39